Dana Amal Masuk Pasar Modal, Bagaimana Menjaga Pokok dan Manfaatnya?
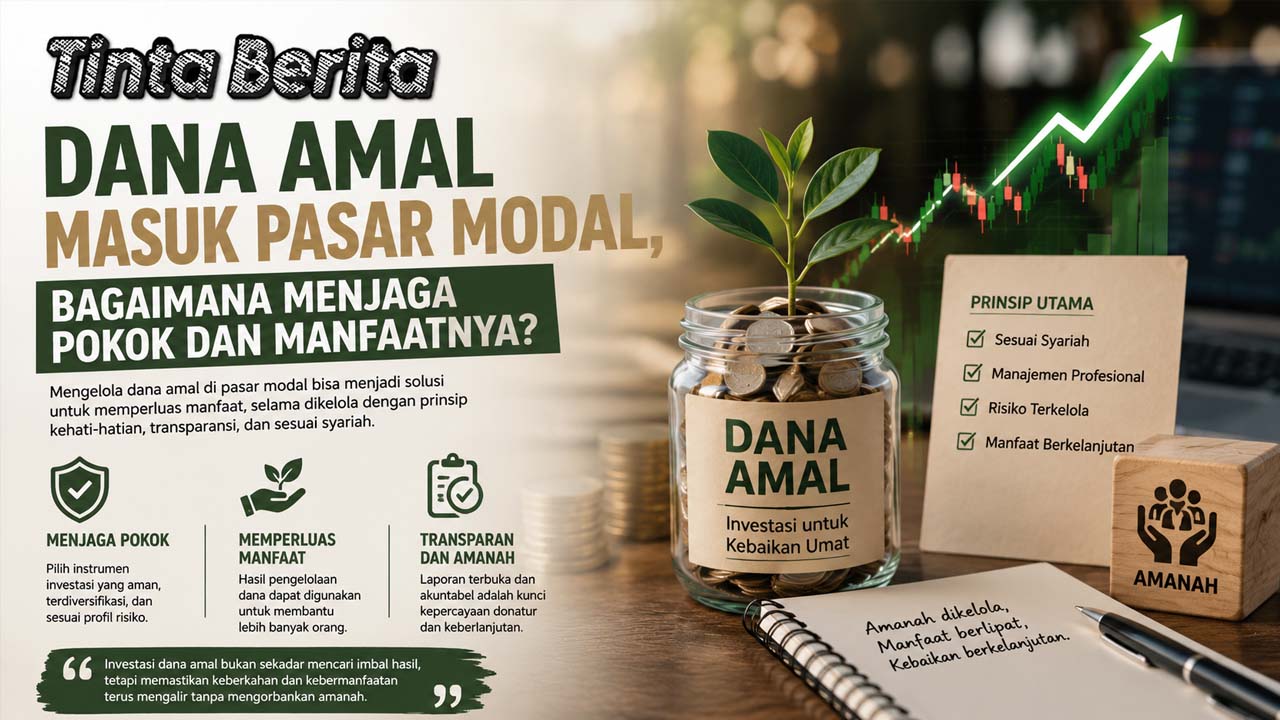
Tinta Berita – Rencana pengelolaan dana filantropi Islam melalui pasar modal mulai mendapat perhatian. Bursa Efek Indonesia mengungkap adanya kolaborasi dengan pengelola Masjid Istiqlal dan manajer investasi untuk mengembangkan pemanfaatan dana umat. Skema tersebut dapat mencakup saham syariah, reksa dana syariah, dan berbagai instrumen investasi lain. Namun, gagasan ini membawa pertanyaan penting. Bagaimana dana amal di pasar modal bisa berkembang tanpa mengorbankan pokok dana dan manfaat sosialnya? Pasar modal memang menawarkan peluang pertumbuhan. Di sisi lain, nilainya juga dapat berfluktuasi. Karena itu, pengelolaan dana umat membutuhkan prinsip yang lebih hati-hati dibanding investasi biasa. Dana yang digunakan untuk kebutuhan harian tidak seharusnya menanggung risiko yang sama dengan wakaf produktif. Menurut saya, kunci utamanya ada pada pemisahan fungsi dana, tata kelola yang transparan, dan pemilihan instrumen yang sesuai tujuan.
Dana Amal di Pasar Modal Mulai Didorong
BEI melihat pasar modal syariah sebagai salah satu ruang untuk memperluas manfaat filantropi Islam. Dalam skema yang sedang dikembangkan, dana umat dapat dikelola secara profesional oleh manajer investasi. Instrumen yang digunakan dapat berupa saham, reksa dana, atau produk syariah lainnya. Pendekatan ini membuka peluang agar dana sosial tidak hanya disimpan, tetapi juga dapat berkembang. Namun, konsep tersebut membutuhkan batas yang jelas. Dana amal memiliki tujuan yang berbeda dari dana investasi komersial. Karena itu, strategi pengelolaannya harus disesuaikan dengan karakter dana. Wakaf uang, misalnya, dapat memiliki horizon jangka panjang. Sebaliknya, dana operasional masjid membutuhkan likuiditas tinggi. Perbedaan tersebut penting agar risiko pasar tidak mengganggu kebutuhan sosial yang harus dipenuhi secara rutin.
Wakaf Saham dan Wakaf Uang Dinilai Lebih Cocok
Pengamat Ekonomi Islam Universitas Indonesia, Yusuf Wibisono, menilai dana yang masuk pasar modal sebaiknya berasal dari wakaf aset keuangan. Bentuknya bisa berupa wakaf saham atau wakaf uang. Kedua jenis dana tersebut memiliki karakter yang lebih sesuai untuk pengelolaan jangka panjang. Selain itu, prinsip wakaf menekankan keberlanjutan manfaat. Karena itu, hasil investasi dapat diarahkan untuk membiayai program sosial tanpa harus menghabiskan pokok dana. Pendekatan ini berbeda dari donasi yang memang ditujukan untuk langsung digunakan. Menurut Yusuf, pemisahan tersebut penting agar fungsi masing-masing dana tetap jelas. Dengan begitu, pasar modal digunakan untuk dana yang memang memiliki horizon panjang, bukan untuk kebutuhan yang harus segera dibayarkan.
Baca Juga : Rahasia Ayam Goreng Krispi ala McD, dari Marinasi hingga Teknik Menggoreng
Dana Operasional Harian Sebaiknya Tetap Konservatif
Tidak semua dana Masjid Istiqlal cocok ditempatkan pada instrumen pasar modal. Yusuf menyarankan dana yang berkaitan dengan kebutuhan operasional tetap dikelola secara konservatif. Perbankan syariah dinilai lebih sesuai untuk kebutuhan likuiditas harian. Alasannya sederhana. Dana operasional harus tersedia ketika dibutuhkan dan tidak boleh terlalu terpengaruh fluktuasi harga pasar. Jika seluruh dana dimasukkan ke instrumen investasi, risiko likuiditas dapat meningkat. Karena itu, pemisahan antara dana operasional dan dana investasi menjadi sangat penting. Strategi ini mirip dengan pengelolaan keuangan organisasi pada umumnya. Dana jangka pendek ditempatkan pada instrumen stabil, sedangkan dana jangka panjang dapat mengambil risiko lebih terukur. Pendekatan seperti ini membantu menjaga kesinambungan layanan sosial.
Menjaga Pokok Dana Menjadi Tantangan Utama
Salah satu kekhawatiran terbesar dalam dana amal di pasar modal adalah kemungkinan nilai investasi turun. Saham dan reksa dana tetap memiliki risiko. Karena itu, menjaga pokok dana tidak bisa hanya mengandalkan harapan pasar akan naik. Strategi investasi perlu disusun dengan batas risiko yang jelas. Diversifikasi juga menjadi penting agar dana tidak terlalu bergantung pada satu aset. Selain itu, horizon investasi harus disesuaikan dengan kebutuhan. Dana yang harus digunakan dalam waktu dekat sebaiknya tidak masuk ke aset yang volatil. Menurut saya, pengelolaan dana umat harus lebih konservatif dibanding portofolio pribadi. Alasannya, dana tersebut membawa amanah sosial. Kerugian bukan hanya berdampak pada angka investasi, tetapi juga dapat mengurangi manfaat yang seharusnya diterima masyarakat.
Manfaat Sosial Harus Tetap Menjadi Tujuan Utama
Investasi dana filantropi tidak boleh mengubah tujuan utamanya. Pasar modal hanya menjadi alat untuk memperkuat manfaat sosial. Karena itu, hasil investasi harus dikaitkan dengan program yang jelas. Misalnya, dana dapat digunakan untuk pendidikan, kesehatan, pemberdayaan ekonomi, atau program sosial lainnya. Transparansi penggunaan hasil investasi juga sangat penting. Wakif dan masyarakat perlu mengetahui bagaimana dana dikelola serta siapa penerima manfaatnya. Dengan cara itu, kepercayaan dapat tetap terjaga. Sebaliknya, jika fokus terlalu besar pada mengejar imbal hasil, tujuan filantropi bisa bergeser. Menurut saya, ukuran keberhasilan tidak seharusnya hanya berupa persentase return. Dampak sosial yang dihasilkan juga harus menjadi indikator utama.
Potensi Wakaf Uang Dinilai Tidak Sebesar Proyeksi
Yusuf juga menyoroti proyeksi potensi wakaf uang yang sering disebut mencapai Rp180 triliun per tahun. Menurutnya, angka tersebut cenderung terlalu tinggi. Basis calon wakif terutama berasal dari kelompok muslim kelas menengah dan atas. Karena itu, realisasi penghimpunan bisa jauh lebih kecil dibanding potensi teoritis. Ia juga menilai persoalan utama bukan sekadar rendahnya literasi. Masyarakat pada dasarnya sudah memahami konsep berbagi dan sedekah. Tantangannya justru ada pada kualitas program yang ditawarkan. Jika program wakaf terasa menarik, jelas, dan berdampak, masyarakat lebih mungkin berpartisipasi. Karena itu, lembaga pengelola perlu membangun proyek yang memiliki tujuan konkret. Transparansi dan hasil yang dapat dilihat juga akan memperkuat kepercayaan calon wakif.
Program Wakaf Produktif Dinilai Perlu Diperkuat
Sebelum terlalu jauh masuk ke pasar modal, Yusuf menyarankan Masjid Istiqlal memperkuat program wakaf produktif. Bentuknya dapat berupa aset yang menghasilkan manfaat ekonomi secara berkelanjutan. Misalnya, properti, fasilitas pendidikan, atau kegiatan usaha yang dikelola secara syariah. Hasil dari aset tersebut kemudian dapat digunakan untuk program sosial. Pendekatan ini dinilai lebih dekat dengan konsep dasar wakaf produktif. Selain itu, lembaga dapat membangun pengalaman tata kelola terlebih dahulu. Setelah sistem menjadi kuat, instrumen pasar modal dapat digunakan sebagai pelengkap. Menurut saya, langkah bertahap seperti ini lebih aman. Pengelolaan dana umat membutuhkan reputasi dan kepercayaan jangka panjang. Karena itu, fondasi organisasi harus dibangun sebelum portofolio investasi menjadi semakin kompleks.
Kerja Sama dengan Lembaga Sosial Bisa Lebih Relevan
Yusuf menilai Masjid Istiqlal tidak harus langsung mengandalkan perusahaan sekuritas atau manajer investasi. Ia menyarankan kerja sama dengan lembaga amil zakat atau lembaga sosial Islam yang sudah mengelola aset wakaf produktif. Lembaga seperti ini biasanya memiliki pengalaman dalam memahami kebutuhan sosial dan karakter wakif. Selain itu, mereka dapat membantu merancang program yang lebih menarik bagi masyarakat. Pendekatan tersebut tidak berarti manajer investasi tidak diperlukan. Peran mereka tetap penting ketika dana masuk ke instrumen pasar modal. Namun, desain program sosial sebaiknya tidak hanya ditentukan dari perspektif investasi. Menurut saya, kolaborasi antara lembaga sosial dan profesional investasi justru bisa menghasilkan model yang lebih seimbang.
Tata Kelola Transparan Jadi Kunci Kepercayaan
Keberhasilan skema dana amal di pasar modal sangat bergantung pada tata kelola. Masyarakat perlu mengetahui siapa yang mengelola dana, bagaimana instrumen dipilih, dan berapa biaya yang dibebankan. Selain itu, laporan kinerja perlu disampaikan secara berkala. Transparansi semacam ini penting karena dana berasal dari publik. Mekanisme audit juga perlu disiapkan untuk memastikan dana tidak digunakan di luar tujuan. Di sisi lain, standar syariah harus tetap menjadi bagian utama. Investasi tidak hanya harus menguntungkan, tetapi juga sesuai prinsip yang telah ditetapkan. Jika seluruh proses dilakukan secara terbuka, kepercayaan publik akan lebih mudah dibangun. Sebaliknya, kurangnya informasi dapat memunculkan kekhawatiran dan menurunkan partisipasi.
Dana Amal Bisa Berkembang jika Risikonya Dikendalikan
Mengelola dana amal di pasar modal sebenarnya memiliki peluang yang cukup besar. Namun, strategi tersebut tidak boleh dilakukan dengan pendekatan investasi biasa. Pemisahan antara dana operasional, wakaf uang, dan aset wakaf menjadi langkah pertama. Setelah itu, instrumen dipilih sesuai horizon dan tingkat risiko. Hasil investasi kemudian diarahkan untuk program sosial yang jelas. Menurut saya, prinsip utama bukan mengejar keuntungan setinggi mungkin. Fokusnya harus pada menjaga pokok dana sekaligus menciptakan manfaat yang berkelanjutan. Jika tata kelola, transparansi, dan manajemen risiko berjalan baik, pasar modal syariah dapat menjadi alat yang berguna. Namun, jika salah kelola, kepercayaan masyarakat justru dapat terganggu. Karena itu, kehati-hatian tetap menjadi fondasi utama.