BI Ungkap Alasan Pertumbuhan Kredit Lebih Kencang dari DPK
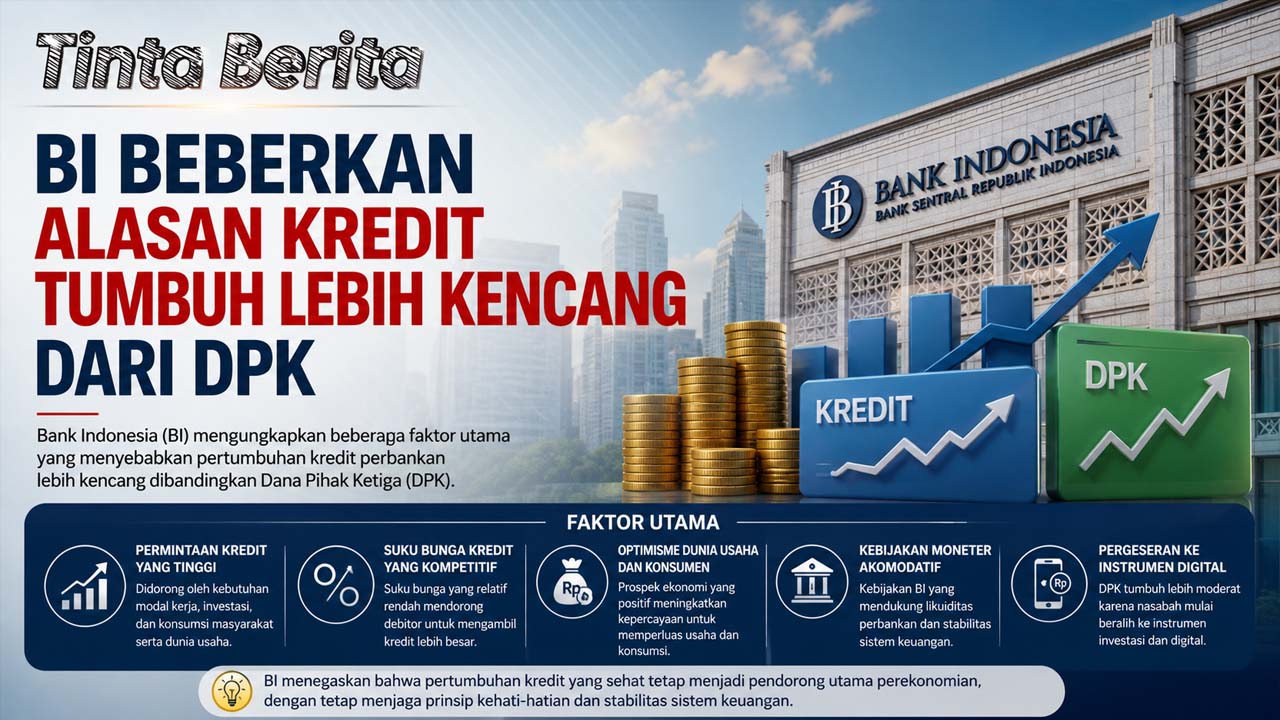
Tinta Berita – Pertumbuhan Kredit Perbankan tercatat bergerak lebih cepat dibandingkan pertumbuhan dana pihak ketiga (DPK). Bank Indonesia (BI) menilai kondisi tersebut mulai memengaruhi likuiditas pada sejumlah kelompok bank. Direktur Departemen Kebijakan Makroprudensial BI, Alexander Lubis, menjelaskan bahwa pertumbuhan DPK secara industri masih cukup kuat. Namun, kecepatannya belum mampu mengimbangi akselerasi penyaluran kredit. Akibatnya, kondisi likuiditas setiap kelompok bank menjadi berbeda. Ada bank yang mengalami penurunan likuiditas karena agresif menyalurkan kredit. Sementara itu, kelompok lainnya masih menyimpan likuiditas dalam jumlah relatif besar. BI ingin memastikan kondisi tersebut tidak menghambat fungsi intermediasi perbankan. Karena itu, bank sentral akan mengubah skema Kebijakan Insentif Likuiditas Makroprudensial (KLM) mulai 1 September 2026. Meski demikian, BI menegaskan bahwa likuiditas bukan satu-satunya persoalan. Permintaan kredit dari dunia usaha juga menjadi faktor penting.
Pertumbuhan Kredit Perbankan Melaju Lebih Cepat dari DPK
Bank Indonesia melihat adanya perbedaan kecepatan antara pertumbuhan kredit dan DPK. Dana yang dihimpun industri perbankan masih mengalami pertumbuhan. Namun, penyaluran kredit bergerak lebih cepat. Alexander menggambarkan situasi tersebut melalui perumpamaan sederhana. Kondisinya seperti pendapatan yang meningkat, tetapi konsumsi justru naik lebih kencang. Dalam perbankan, situasi tersebut berarti sumber pendanaan bertambah. Namun, dana yang digunakan untuk membiayai kredit meningkat lebih cepat. Akibatnya, sebagian bank dapat mengalami tekanan likuiditas yang lebih besar. Meski demikian, kondisi tersebut tidak terjadi secara merata. Beberapa bank masih memiliki likuiditas yang relatif besar. Oleh sebab itu, BI tidak hanya melihat angka industri secara keseluruhan. Bank sentral juga memperhatikan kondisi setiap kelompok bank. Pendekatan ini penting karena strategi penyaluran kredit dan pengelolaan dana dapat berbeda antara satu bank dengan bank lainnya.
Kondisi Likuiditas Setiap Kelompok Bank Berbeda
Perbedaan likuiditas menjadi salah satu hal yang mendapat perhatian BI. Jika dilihat secara industri, kondisi perbankan mungkin terlihat cukup kuat. Namun, gambaran tersebut berubah ketika data diperiksa lebih terperinci. Ada kelompok bank yang mengalami penurunan likuiditas. Sebaliknya, terdapat pula bank yang masih memiliki dana likuid cukup besar. Perbedaan tersebut dapat terjadi karena strategi bisnis masing-masing bank tidak sama. Bank yang lebih agresif meningkatkan kredit akan menggunakan lebih banyak sumber dananya. Sementara itu, bank yang berhati-hati mungkin memilih mempertahankan dana pada instrumen likuid. Kondisi tersebut membuat kebutuhan dukungan setiap bank menjadi berbeda. Karena itu, kebijakan yang hanya melihat rata-rata industri belum tentu memberikan hasil optimal. BI perlu memahami kondisi masing-masing kelompok agar dukungan likuiditas dapat diberikan secara lebih tepat. Dengan demikian, fungsi intermediasi tetap berjalan tanpa mengabaikan stabilitas sektor perbankan.
Strategi Portofolio Bank Ikut Memengaruhi Likuiditas
Perbedaan kondisi likuiditas juga mencerminkan cara bank mengelola portofolionya. Sebagian bank memilih meningkatkan penyaluran kredit ketika melihat peluang pembiayaan yang menarik. Akibatnya, kepemilikan surat berharga atau SSB dapat berkurang. Sebaliknya, bank lain memilih menyimpan lebih banyak dana dalam instrumen yang mudah dicairkan. Strategi tersebut dapat dipengaruhi oleh selera risiko dan peluang bisnis. Selain itu, kondisi nasabah juga menjadi pertimbangan. Tidak semua bank menemukan calon debitur dengan profil risiko yang sesuai. Karena itu, dana yang tersedia belum tentu langsung berubah menjadi kredit. Dari sudut pandang bisnis, kedua strategi tersebut memiliki pertimbangan masing-masing. Namun, BI tetap perlu memastikan likuiditas tersedia secara memadai. Jika Pertumbuhan Kredit Perbankan terus bergerak lebih cepat dari DPK, pengelolaan likuiditas akan menjadi semakin penting bagi bank yang agresif melakukan ekspansi.
Baca Juga : 5 Tips agar Lansia Tetap Sehat dan Bahagia Menurut Islam
BI Ubah Skema Insentif Likuiditas Mulai September 2026
Perbedaan kondisi antarbank menjadi salah satu pertimbangan BI dalam mengubah skema Kebijakan Insentif Likuiditas Makroprudensial. Perubahan tersebut dijadwalkan mulai berlaku pada 1 September 2026. Melalui skema baru, BI akan mempertimbangkan kondisi masing-masing bank. Tujuannya adalah menjaga ketersediaan likuiditas sekaligus mendorong distribusinya secara lebih optimal. Likuiditas yang memadai diharapkan dapat mendukung fungsi intermediasi perbankan. Namun, kebijakan tersebut tetap membutuhkan keseimbangan. BI ingin bank memiliki ruang untuk meningkatkan kredit tanpa menimbulkan tekanan berlebihan pada pendanaan. Karena itu, pemberian insentif yang lebih terarah dapat menjadi pendekatan yang relevan. Bank yang memiliki kemampuan menyalurkan pembiayaan produktif dapat memperoleh dukungan sesuai kebutuhannya. Meski demikian, tambahan likuiditas tidak otomatis membuat kredit meningkat. Permintaan dari calon debitur tetap menjadi bagian penting dari proses tersebut.
Persoalan Kredit Bukan Hanya Soal Likuiditas Bank
BI menegaskan bahwa persoalan kredit tidak hanya berasal dari sisi pasokan atau supply. Ketersediaan likuiditas memang penting, tetapi bank juga membutuhkan calon debitur yang ingin menggunakan pembiayaan. Dengan kata lain, dana yang tersedia belum tentu langsung disalurkan menjadi kredit. Karena itu, BI ingin memastikan terlebih dahulu bahwa keterbatasan likuiditas tidak menjadi penghambat penyaluran kredit. Setelah sisi pasokan terjaga, perhatian juga perlu diarahkan pada permintaan. Kondisi ini menunjukkan bahwa pertumbuhan kredit memiliki hubungan erat dengan aktivitas dunia usaha. Ketika perusahaan optimistis, kebutuhan pembiayaan biasanya ikut meningkat. Sebaliknya, ketidakpastian dapat membuat pelaku usaha menunda ekspansi. Mereka cenderung lebih berhati-hati sebelum mengambil utang baru. Oleh sebab itu, kebijakan makroprudensial saja belum cukup. Pertumbuhan kredit yang sehat membutuhkan bank yang siap menyalurkan dana serta dunia usaha yang memiliki kebutuhan pembiayaan nyata.
Sejumlah Korporasi Belum Memanfaatkan Fasilitas Kredit
Salah satu kondisi menarik adalah masih adanya fasilitas kredit yang belum digunakan secara penuh oleh korporasi. Menurut penjelasan BI dalam materi sumber, sejumlah perusahaan sebenarnya sudah memiliki fasilitas pembiayaan dari bank. Namun, dana tersebut belum seluruhnya ditarik. Kondisi ini menunjukkan bahwa ketersediaan pembiayaan bukan satu-satunya hambatan. Dunia usaha masih mempertimbangkan situasi ekonomi dan ketidakpastian sebelum melakukan ekspansi. Dari sisi perusahaan, sikap tersebut cukup masuk akal. Mengambil kredit berarti menambah kewajiban yang harus dibayar pada masa mendatang. Oleh karena itu, perusahaan biasanya membutuhkan keyakinan terhadap prospek bisnis sebelum menggunakan pembiayaan secara lebih agresif. Jika permintaan pasar belum terlihat kuat, ekspansi dapat ditunda. Situasi inilah yang membuat pertumbuhan kredit membutuhkan dukungan dari dua arah. Perbankan harus siap menyediakan pembiayaan. Sementara itu, perusahaan membutuhkan alasan ekonomi yang cukup kuat untuk menggunakan dana tersebut.
Dunia Usaha Masih Berhati-hati Menentukan Ekspansi
Ketidakpastian arah ekspansi juga menjadi tantangan bagi Pertumbuhan Kredit Perbankan. Berdasarkan penjelasan Alexander, ada bank yang sebenarnya ingin menyalurkan lebih banyak pembiayaan. Namun, menemukan sektor atau calon debitur yang tepat tidak selalu mudah. Bank tetap harus mempertimbangkan kualitas kredit sebelum memberikan pinjaman. Karena itu, dana yang tersedia tidak dapat disalurkan secara sembarangan. Di sisi lain, perusahaan juga masih menghitung risiko sebelum memperbesar bisnis. Kondisi tersebut menciptakan jarak antara kapasitas pembiayaan dan permintaan aktual. Bank mungkin memiliki dana, tetapi perusahaan belum membutuhkan tambahan kredit. Dalam situasi seperti ini, pertumbuhan pembiayaan akan bergantung pada munculnya peluang investasi yang layak. Semakin jelas prospek bisnis, semakin besar pula kemungkinan perusahaan melakukan ekspansi. Oleh sebab itu, menjaga kepercayaan dunia usaha menjadi bagian penting dalam mendorong kredit secara berkelanjutan.
BI Dorong Business Matching Bank dan Calon Debitur
Bank Indonesia tidak hanya berusaha memperkuat sisi pasokan pembiayaan. BI juga mendorong permintaan melalui program business matching. Melalui skema tersebut, bank dapat dipertemukan dengan pelaku usaha yang membutuhkan pendanaan. BI akan berkoordinasi dengan kantor perwakilan di berbagai daerah untuk mengidentifikasi calon debitur. UMKM juga menjadi bagian penting dari pendekatan tersebut. Program ini dapat membantu menyelesaikan persoalan praktis dalam distribusi kredit. Sebuah bank mungkin memiliki kapasitas pembiayaan, tetapi belum menemukan debitur yang sesuai. Sebaliknya, pelaku UMKM mungkin membutuhkan modal, tetapi belum memperoleh akses ke lembaga keuangan yang tepat. Business matching berusaha mempertemukan kedua kebutuhan tersebut. Selain itu, kantor perwakilan BI di daerah dapat membantu menemukan potensi usaha lokal. Dengan demikian, peluang pembiayaan tidak hanya berpusat pada perusahaan besar atau wilayah tertentu.
Peran Swasta Dibutuhkan untuk Mempercepat Penyaluran Kredit
Keterlibatan sektor swasta menjadi bagian penting dalam upaya meningkatkan penyaluran kredit. Insentif likuiditas dapat memberikan ruang lebih besar kepada perbankan. Namun, kredit baru akan bergerak ketika perusahaan memiliki rencana ekspansi. Dunia usaha membutuhkan keyakinan sebelum menambah investasi, membeli peralatan, meningkatkan produksi, atau membuka lapangan kerja baru. Semua aktivitas tersebut berpotensi menciptakan kebutuhan pembiayaan. Sebaliknya, ketidakpastian dapat membuat perusahaan memilih mempertahankan kas. Oleh sebab itu, pertumbuhan kredit juga dapat menjadi gambaran mengenai tingkat kepercayaan pelaku usaha. Semakin optimistis perusahaan terhadap prospek ekonomi, semakin besar peluang munculnya kebutuhan pembiayaan baru. Dalam konteks ini, upaya BI melalui business matching dapat membantu mempertemukan kebutuhan yang sudah ada. Sementara itu, stabilitas ekonomi tetap dibutuhkan untuk mendorong munculnya permintaan kredit secara lebih luas.
Pertumbuhan Kredit Perbankan Masih Sesuai Target BI
Meski menghadapi sejumlah tantangan, Pertumbuhan Kredit Perbankan masih berada dalam jalur target Bank Indonesia. BI menargetkan pertumbuhan kredit pada 2026 berada di kisaran 8–12 persen. Menurut Alexander, realisasi sejauh ini masih sesuai dengan arah yang diharapkan. Kondisi tersebut memberikan sinyal bahwa fungsi intermediasi perbankan tetap berjalan. Namun, menjaga momentum membutuhkan keseimbangan antara pertumbuhan dan likuiditas. Kredit tidak boleh meningkat terlalu agresif hingga menekan kondisi pendanaan bank. Di sisi lain, likuiditas yang besar juga sebaiknya dapat dialirkan menuju kegiatan ekonomi produktif. Perubahan skema KLM menjadi salah satu cara BI menjaga sisi pasokan pembiayaan. Sementara itu, program business matching diarahkan untuk memperkuat sisi permintaan. Kombinasi keduanya menunjukkan bahwa persoalan kredit tidak dapat diselesaikan melalui satu kebijakan. Perbankan yang sehat, dunia usaha yang percaya diri, dan peluang investasi yang produktif perlu bergerak bersama.